
みんなの銀行-お金管理・後払い・預金(貯金)・残高確認
みんなの銀行 · ファイナンス
- 評価
- 4.5
- ダウンロード
- 1.00M
- コンテンツレーティング
- 3 歳以上
みんなの銀行-お金管理・後払い・預金(貯金)・残高確認 - 説明
- アプリ名
- みんなの銀行-お金管理・後払い・預金(貯金)・残高確認
- パッケージ名
- com.MinnaNoGinko.bankapp
- デベロッパー
- みんなの銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2021/04/20
- バージョン
- 1.5.8
みんなの銀行-お金管理・後払い・預金(貯金)・残高確認 - スクリーンショット
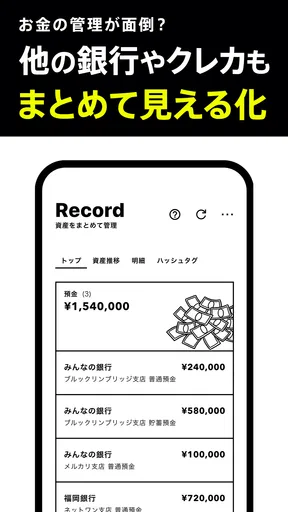
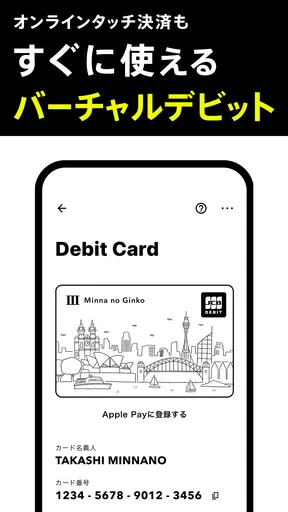
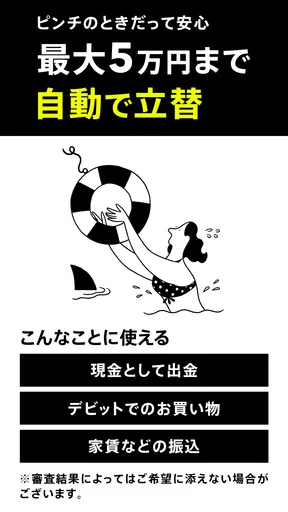
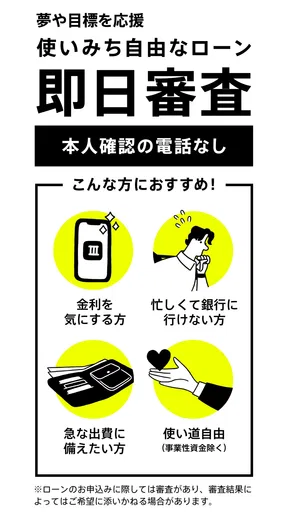
分析者 TrendiApps
銀行アプリを選ぶとき、最初の印象だけで決めると、数週間後に開かなくなることがあります。私が実際にみんなの銀行を使って感じたのは、口座を作った直後の新鮮さよりも、日々のお金の置き場所をどう整えるかで評価が変わるサービスだということです。スマートフォンで残高を確認したい人、生活費と自由に使うお金を分けたい人、紙の通帳や店舗に行く手間を減らしたい人には、かなり考えやすい選択肢です。
一方で、すべての人に向くわけではありません。対面で相談したい人、複数の金融サービスを一つの画面で細かく管理したい人、銀行アプリには最低限の残高表示だけを求める人は、一般的な大手銀行のアプリのほうが安心できる場合もあります。この記事では、使い始めの便利さだけでなく、毎月使い続ける価値、管理の手間、飽きやすいポイントまで、利用者目線で整理します。
最初の一週間で感じる使いやすさ
みんなの銀行は、金融カテゴリーに属する無料アプリで、開発元は「みんなの銀行」です。スマートフォンを中心にお金を扱う設計なので、銀行へ出向くよりも、思い立ったときに口座の状態を確認したい人に向いています。年齢区分は3歳以上で、対応する最低OSは8.0です。比較的新しい端末だけに限定されない点は、機種変更を急いでいない人にとって地味に助かります。
最初に便利だと感じやすいのは、残高確認を生活のすき間に組み込めることです。買い物の前に残高を見たり、給料が入った後に使える金額を確認したりする操作が、スマートフォンだけで完結します。私は、外出先で「この支払いをしても今週は大丈夫か」と考えたとき、財布の中身ではなく口座の状態をすぐ見られることに安心感がありました。
特におすすめしたいのは、口座のお金を一つの塊として見ない使い方です。生活費、近い将来の支払い、自由に使うお金を頭の中で分けるだけでも、残高の意味が変わります。アプリを開いたときに「残っている金額」だけを見るのではなく、「今月使ってよい金額」を決めてから確認すると、衝動的な買い物を抑えやすくなります。これは派手な機能ではありませんが、長く使ううえで重要な習慣です。
後払いを使う場面では、便利さと慎重さの両方が必要です。手元の現金や口座残高がその場で減らないと、支払いを先送りした感覚になりやすいからです。私なら、後払いを日常のすべてに広げるのではなく、引き落としの見通しが立つ少額の用途に限定します。利用した金額を「今月の自由費」から先に差し引いて考えると、後から請求を見て驚くリスクを減らせます。
このアプリを初めて使う人が見落としやすいのは、残高確認をしただけで家計管理が完成するわけではないことです。残高は現在地を示しますが、何に使ったか、次にいくら必要かまでは、自分で整理しなければなりません。そこで私は、給料日や大きな支払いの後だけでなく、週の終わりに一度アプリを開くルールを作るのが現実的だと思います。毎日細かく記録するより、続けやすく、使い過ぎにも気づきやすい方法です。
おすすめの記事






利用者の反応も比較的良好で、平均評価は4.5、評価件数は1万件を超えています。導入数も100万件を超えており、個人向けのスマートフォン銀行として一定の利用者基盤があります。ただし、高い評価や多くの利用者がいることだけで、自分の銀行の使い方に合うとは限りません。評価を見るときは、画面の好みだけでなく、現金をどの程度使うか、対面サポートを必要とするかを基準にしたほうが失敗しにくいです。
一か月単位で見ると価値が変わる
一週間ほど使うと、アプリの目新しさは落ち着きます。そこから残る価値は、残高確認を何度も行えることではなく、お金の流れを確認する行動が習慣になるかどうかです。私の場合、月初に使える金額を決め、月の途中で残高を見て、月末に後払い分を含めた支出を振り返る流れにすると、アプリを開く目的が明確になりました。
この方法のポイントは、アプリを家計簿の代用品として無理に使わないことです。細かな費目まで記録したいなら、専用の家計簿アプリや表計算のほうが適しています。みんなの銀行は、日々の資金確認と、支払いに備えるための入口として使うほうが自然です。銀行アプリだけで完璧な家計分析をしようとすると、入力や確認の負担が増え、かえって習慣が途切れます。
おすすめの運用は、固定費の引き落とし分を先に確保し、残りを生活費と自由費に分けて考えることです。たとえば、月の途中で残高が多く見えても、まだ支払っていない家賃や通信費があるなら、その金額は使えるお金ではありません。アプリを開いたときに、残高から未払い分を頭の中で引く癖をつけると、数字に惑わされにくくなります。
キャンペーン情報が表示される時期には、金利の魅力だけで判断しないことも大切です。現在は5周年を記念した特別金利キャンペーンが案内されており、条件を満たすと6か月間、最大で年1.4パーセント、税引後では年1.115パーセントになる内容です。実施期間は2026年7月1日から9月30日までです。こうした案内は預金を置くきっかけになりますが、適用条件、対象となる預金、期間終了後の扱いを確認してから動くべきです。
金利キャンペーンを利用するなら、普段の生活費まで移してしまうより、当面使わない資金だけを対象にする考え方が安全です。条件を満たすために資金を頻繁に動かすと、管理が複雑になります。キャンペーンが終わった後も、そのお金をどこに置くか決めておくと、特別金利の終了と同時に使い道を失うことがありません。キャンペーンは入口であって、長期利用の理由そのものではないというのが私の見方です。
また、無料で始められることは大きな長所ですが、アプリ内購入は1アイテムあたり600円です。必要なものだけを選べる人には問題になりにくい一方、追加機能や関連サービスを勢いで選びやすい人は、無料という印象だけで判断しないほうがよいでしょう。私は、最初に標準機能だけで一か月使い、実際に不便を感じた部分がある場合にだけ追加要素を検討するのがよいと思います。
毎月の維持にかかる手間
銀行アプリは、導入よりも維持のほうが大切です。みんなの銀行を長く使うなら、月に一度は残高と今後の支払いを確認し、後払いを使った月は請求に回る金額を意識する必要があります。操作自体は短時間でも、確認を忘れると「残高はあるのに自由に使えるお金がない」という状態になりやすいからです。
私は、給料日、月の中間、月末の三つのタイミングを基準にするのが扱いやすいと感じます。給料日には固定費を確保し、中間には使い過ぎを確認し、月末には次の支払いに備えます。毎日アプリを開く必要はありません。むしろ通知や数字を何度も追いかけると疲れやすくなるため、自分の生活に合わせた確認頻度を決めるほうが続きます。
スマートフォンを買い替えたときや、端末の認証方法を変更したときは、金融アプリ全般で再確認が必要になります。みんなの銀行だけに限った話ではありませんが、銀行をスマートフォン中心で使う場合、端末を失ったときの連絡手段や本人確認の方法を、普段から把握しておくべきです。便利さを得る代わりに、スマートフォンの管理がそのまま口座管理になります。
家族のお金をまとめて見たい人には、使い方を工夫しても限界があります。自分一人の生活費や貯蓄を管理する用途では扱いやすい一方、家族全員の支出を共同で把握したい場合は、共有機能のある家計簿や従来型の銀行サービスを組み合わせたほうがわかりやすいでしょう。個人用の口座として割り切ると、役割がぶれません。
現金を頻繁に使う人も、利用前に自分の行動を考えておく必要があります。スマートフォン上の残高が見やすくても、現金の入出金や店舗での相談を日常的に行う人には、近所の支店やATM網を重視する銀行のほうが便利なことがあります。みんなの銀行は、現金中心の生活を完全に置き換えるというより、口座をスマートフォンで管理したい人に向くサービスです。
使い続けるうちに感じる疲れ
最初の便利さが、そのまま長期的な満足につながるとは限りません。残高を確認するたびに不安になったり、後払いの利用額を気にし続けたりすると、アプリを開く行為そのものが負担になります。お金の管理が苦手な人ほど、確認回数を増やすより、使う目的を限定したほうがよいです。
私が注意したいのは、残高の数字を安心材料としてだけ見ることです。残高が多い月でも、これから引き落とされる支払いがあれば、実際の余裕は小さくなります。逆に、残高が少なく見える月でも、必要な支払いをすでに終えていれば問題ない場合があります。アプリの数字を評価するのではなく、次の支払いまでの予定と一緒に見ることが、疲れを減らすコツです。
金利の表示も、長期利用では気持ちを左右します。魅力的な条件を見ると、預金を移したくなるのは自然ですが、条件確認を毎回細かく行うことに疲れる人もいます。私は、キャンペーンを使うなら開始前に条件と終了後の方針を書き留め、その後は必要なときだけ確認する方法を勧めます。常に最新情報を追い続ける運用は、普通の預金管理としては重くなりがちです。
もう一つの疲れは、銀行アプリに多くを求めすぎることです。残高、預金、後払い、家計簿、資産運用を一つのアプリで完璧に済ませたいと考えると、画面を見るたびに確認項目が増えます。みんなの銀行を「日常のお金をすばやく確認する場所」と決め、投資や詳細な家計分析は別の道具に分けると、役割が明確になります。
反対に、毎月の入出金を意識するきっかけが欲しい人には、長期的な価値があります。特別な知識がなくても、給料後の残高、支払い前の残高、月末の残高を比べるだけで、自分の生活費の傾向が見えてきます。数字を細かく分類しなくても、「今月は後払いが多かった」「固定費の後に余裕が残らない」といった発見ができる点は、単なる残高表示以上の使い道です。
どんな人なら長く残せるか
このアプリが特に合うのは、銀行手続きをスマートフォンで済ませたい人、残高を外出先ですぐ確認したい人、生活費と貯めるお金を意識して分けたい人です。新社会人や、初めて自分の口座を主体的に管理する人にも、確認の習慣を作る入口として使いやすいでしょう。無料で始められるため、試してから自分に合うか判断しやすい点もあります。
一方、次のような人には慎重な検討を勧めます。現金の入出金を最優先する人、窓口で複雑な相談をしたい人、家族の口座をまとめて管理したい人、後払いを使うと支出が膨らみやすい人です。こうした場合は、従来型の銀行や家計簿サービスを主役にし、必要なら補助的に使うほうが安全です。
一般的な銀行アプリとの違いを考えると、みんなの銀行は「店舗の代わり」として選ぶより、「スマートフォンを中心にした個人のお金管理」として選ぶほうが納得できます。大手銀行は、給与受け取り、公共料金、住宅関連の相談など、長い付き合いを一つにまとめたい人に強みがあります。こちらは、日常の確認を軽くし、口座との距離を近づけたい人に魅力があります。
家計簿アプリとの比較では、役割が異なります。家計簿アプリは複数の口座やカードを横断して支出を分析するのが得意ですが、入力や連携の管理が増えることがあります。みんなの銀行は、口座そのものを確認する場所として使うため、情報を集約するより、特定の口座をシンプルに運用したい人に向きます。両方を使うなら、銀行アプリで残高と支払いを確認し、家計簿側で月全体を振り返る分担が現実的です。
長く使うための具体的な方法として、私は三つのルールを提案します。第一に、後払いは自由費の上限を決めてから使うこと。第二に、特別金利のために動かしたお金は、キャンペーン終了後の置き場所を先に決めること。第三に、アプリを開く日を固定し、必要以上に数字を追わないことです。これだけでも、便利さを保ちながら管理疲れを抑えられます。
アプリの現行バージョンは1.5.8です。アップデート後に画面や操作の印象が変わることは、金融アプリでは珍しくありません。使い慣れた確認手順が変わる可能性を考え、重要な支払いの前には、残高だけでなく引き落とし予定も落ち着いて確認する習慣を持つと安心です。数字を見たつもりで、確認したい項目を飛ばさないことが大切です。
新鮮さが消えた後の結論
私の結論は、みんなの銀行は「入れて終わり」のアプリではなく、使う範囲を決めた人ほど長く活かせるサービスです。最初の一週間は、スマートフォンだけで残高を確認できる軽さが印象に残ります。しかし、その後に価値を保つには、生活費の確認、後払いの抑制、預金の置き場所の整理という具体的な役割を与える必要があります。
特別金利キャンペーンは試す理由になりますが、条件や期間だけを追いかける使い方はおすすめしません。金利が通常に戻った後も、残高確認や資金の分け方が役立つなら、その時点でアプリを残す意味があります。逆に、キャンペーンを利用しないと開く理由がないなら、長期的な相性はあまり高くないでしょう。
私なら、生活費用とは別に、目的を決めた資金を管理する口座として試します。毎月一度の確認で役割を果たせる形にして、後払いは上限を決め、詳しい家計分析は別の方法に任せます。こうすると、アプリに求めるものが増えすぎず、維持の負担も抑えられます。
無料で始められ、1M以上のインストール実績と3.2Kを超えるレビューがあることから、試す入口は広いアプリです。ただし、数字の多さより、自分が毎月どのようにお金を確認するかが重要です。スマートフォン中心の銀行管理に抵抗がなく、残高を見るだけで終わらせず支払い予定まで考えられるなら、日常に残りやすい選択肢だと思います。
反対に、店舗の安心感、現金の使いやすさ、家族全体の管理を重視するなら、別の銀行を主軸にしたほうが無理がありません。長く使う価値は、機能の多さではなく、自分のお金の習慣に自然に組み込めるかで決まります。その条件に合う人には、みんなの銀行は新しさが薄れた後も、残高と支払いを確認するための実用的な場所として残るはずです。
みんなの銀行-お金管理・後払い・預金(貯金)・残高確認に関するよくある質問
みんなの銀行はどのようなサービスですか?
みんなの銀行は、スマートフォンだけで口座開設から入出金の確認、振込、貯蓄管理まで行えるデジタル銀行アプリです。紙の通帳を使わず、残高や取引履歴をアプリですぐ確認できます。日常の支払い管理をシンプルにしたい人や、銀行窓口へ行く時間を減らしたい人に向いています。
口座開設には何が必要で、どのくらい時間がかかりますか?
口座開設には、対応する本人確認書類と、スマートフォンのカメラを使った本人確認が必要です。画面の案内に従って個人情報を入力し、本人確認を完了すると申し込みできます。審査や確認状況によって所要時間は異なるため、申し込み後すぐに利用できるとは限りません。
みんなの銀行で残高確認やお金の管理は簡単にできますか?
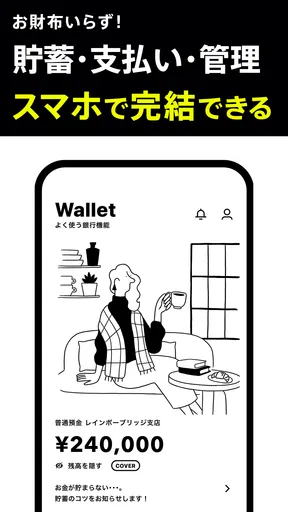
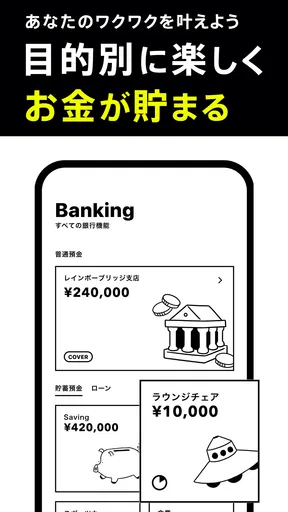
アプリを起動すれば、普通預金の残高や入出金履歴をスマートフォンから確認できます。目的別にお金を分けて管理できる機能も用意されており、生活費、貯金、旅行資金などを整理しやすい点が便利です。ただし、機能の利用条件や手数料はサービス内容によって異なるため、事前に確認しましょう。
後払いサービスは誰でも利用できますか?
後払いに関する機能は、申し込みをすれば必ず利用できるものではなく、所定の審査や利用条件があります。利用可能額、返済方法、手数料、支払日なども契約内容によって異なる場合があります。便利な一方で使い過ぎにつながる可能性があるため、返済計画を立て、無理のない範囲で利用することが大切です。
利用料金や振込・ATM手数料はかかりますか?
みんなの銀行は基本機能を無料で利用できる場合がありますが、振込方法、ATMの利用回数、時間帯、追加サービスなどによって手数料が発生することがあります。また、プレミアムサービスや後払い機能を利用する場合は、月額料金や手数料などの条件を確認する必要があります。ダウンロード前に公式の料金表を確認しておくと安心です。
みんなの銀行-お金管理・後払い・預金(貯金)・残高確認 メリットとデメリット
メリット
- 口座開設から各種手続きまでスマホだけで完結しやすい
- 目的別に貯金を分けられ、資金管理の習慣を作りやすい
- 入出金や残高をアプリですぐ確認できる
- デビットカード機能と連携して支出を把握しやすい
- スマホ紛失時の利用停止などセキュリティ機能を備えている
デメリット
- 原則としてスマートフォンがないと口座を利用しにくい
- 一部の現金入出金やATM利用には手数料がかかる場合がある
- 店舗やサービスによってはデビット決済に対応しないことがある
- 後払い機能の利用には審査や利用条件が設定されている
- 紙の通帳や窓口での対面サポートを重視する人には不向き
実際のユーザーによる評価
4.5
11.24K件の評価
- 568%
- 422%
- 36%
- 21%
- 13%


